电竞联盟席位收入占比不断攀升,商业模式面临考验。英雄联盟职业联赛、王者荣耀职业联赛、无畏契约冠军巡回赛等顶级赛事,俱乐部收入高度依赖联盟分成与席位补贴,自身造血能力却未同步成长。一旦席位价值波动、赞助收缩,整个生态便承压。这关乎俱乐部存亡,也关乎赛事长期活力。
席位收入占比抬升,直接源于联盟特许经营模式。英雄联盟职业联赛早期扩张时,俱乐部需缴纳高额席位费,联盟再以分成形式返还部分收入。王者荣耀职业联赛同样如此,固定席位让俱乐部获得稳定参赛权,却把前期成本摊到多年。结果账面收入中,联盟分成与席位相关补贴占比越来越高。
这种做法在无畏契约冠军巡回赛、英雄联盟职业联赛、王者荣耀职业联赛中都能看到。九游老哥俱乐部EDG电子竞技俱乐部、RNG电子竞技俱乐部、FPX电子竞技俱乐部、AG超玩会等,都曾为席位付出巨资。联盟用特许经营换取稳定,俱乐部用现金换取入场券。短期看,双方各取所需;长期看,席位费成了沉重包袱,收入结构愈发畸形。
为什么占比会失控?电竞用户增长放缓,赞助商缩减预算,直播平台降本增效。英雄联盟职业联赛版权收入不及预期,王者荣耀职业联赛地域化收入有限,无畏契约冠军巡回赛生态尚在培育。俱乐部自主招商困难,门票、衍生品、内容付费体量小。联盟分成因此成了最稳定也最依赖的来源。
影响很快显现。RNG电子竞技俱乐部、FPX电子竞技俱乐部、EDG电子竞技俱乐部等老牌豪门,被曝欠薪、缩减预算、出售核心选手。TTG、南京Hero久竞、深圳DYG等王者荣耀职业联赛俱乐部也经历动荡。席位转让价格从高点回落,部分俱乐部甚至寻求免费转让,联盟席位不再是无风险资产。
联盟并非没有动作。腾竞体育在英雄联盟职业联赛推行工资帽、奢侈税与青训补偿,王者荣耀职业联赛尝试主客场和城市冠名,无畏契约冠军巡回赛用合作伙伴制筛选俱乐部。可这些改革多针对支出与准入,对收入端触动有限。席位分成依旧占据俱乐部收入大头,商业模式没有根本改变。
以英雄联盟职业联赛为例,EDG电子竞技俱乐部、JDG电子竞技俱乐部、TES电子竞技俱乐部、BLG电子竞技俱乐部等,收入大致分三块:联盟分成与席位补贴、商业赞助、赛事奖金及衍生。其中联盟分成常占三到五成,赞助占三成左右,奖金和衍生不足两成。一旦赞助离场,席位分成便成唯一支柱,风险高度集中。
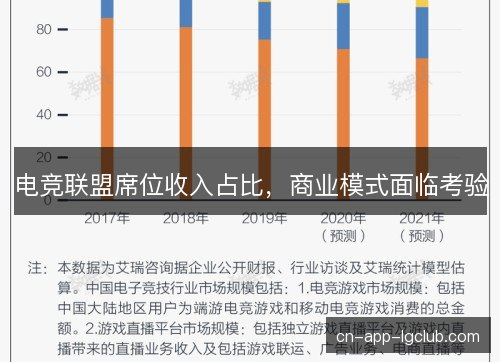
王者荣耀职业联赛的情况类似。成都AG超玩会、武汉eStarPro、重庆狼队、广州TTG、南京Hero久竞等俱乐部,早期为固定席位支付高额费用,后来发现地域化商业开发并不容易。城市主场运营成本高,本地赞助规模有限,联盟分成仍是最可靠现金流。当联盟整体赞助下滑,俱乐部立刻感受到寒意。
无畏契约冠军巡回赛曾被视为新范本。拳头游戏用长期合作伙伴席位取代升降级,EDG电子竞技俱乐部、FPX电子竞技俱乐部、TE电子竞技俱乐部、BLG电子竞技俱乐部等获得固定名额。联盟提供赛事分成与补贴,俱乐部则承诺投入青训和内容。可当赛事热度未达预期,席位收入占比过高的问题同样浮现,合作伙伴也开始重新算账。
海外联盟同样承压。LEC、LCS、LCK都曾靠特许经营卖出高价席位,如今LCS俱乐部集体要求降低分成门槛,LCK多家俱乐部长期亏损,只有T1凭借李相赫等明星选手和粉丝经济实现盈利。Gen.G、DK等队伍也在压缩开支。席位收入占比过高,让俱乐部在赞助寒冬中缺少缓冲。
深层原因在于估值逻辑。过去几年,资本把电竞俱乐部当作高增长资产,席位费、转会费、选手薪资轮番上涨。英雄联盟职业联赛、王者荣耀职业联赛、无畏契约冠军巡回赛的席位被视作入场券,价格脱离实际盈利能力。当用户红利见顶、资本退潮,席位泡沫开始破裂,收入占比问题只是表象。
冲击落在具体的人身上。选手薪资被压缩,Uzi、Clearlove、JackeyLove等明星合同不再天价,教练阿布、Tabe、朱开等人也要面对预算削减。青训投入减少,年轻选手上升通道变窄。粉丝担心赛事质量下滑,赞助商则要求更透明的回报。席位收入主导的分配方式,让选手、教练与俱乐部都缺乏安全感。
往前走,联盟必须降低对席位收入的依赖。英雄联盟职业联赛可以开放更多升降级名额,让底层俱乐部靠成绩获得关注;王者荣耀职业联赛需把地域化做深,让主场真正产生门票、餐饮、文旅收入;无畏契约冠军巡回赛则应调整分成规则,把补贴与俱乐部自主商业收入挂钩。
俱乐部也要学会自己造血。EDG电子竞技俱乐部在内容、潮牌、场馆上尝试多元变现,成都AG超玩会深耕粉丝会员与城市合作,T1围绕李相赫打造品牌矩阵。这些探索说明,席位分成只能兜底,不能支撑长期增长。谁先把粉丝变成消费者,谁就能在下一轮洗牌中活下来。
席位收入占比下降,未必是坏事。它意味着联盟从卖入场券转向做生态,俱乐部从等分成转向拼运营。英雄联盟职业联赛、王者荣耀职业联赛、无畏契约冠军巡回赛若能把赛事版权、粉丝付费、城市消费真正打通,商业模式才算通过考验。阵痛难免,但这是电竞走向成熟的必经之路。